 fahmi-reza
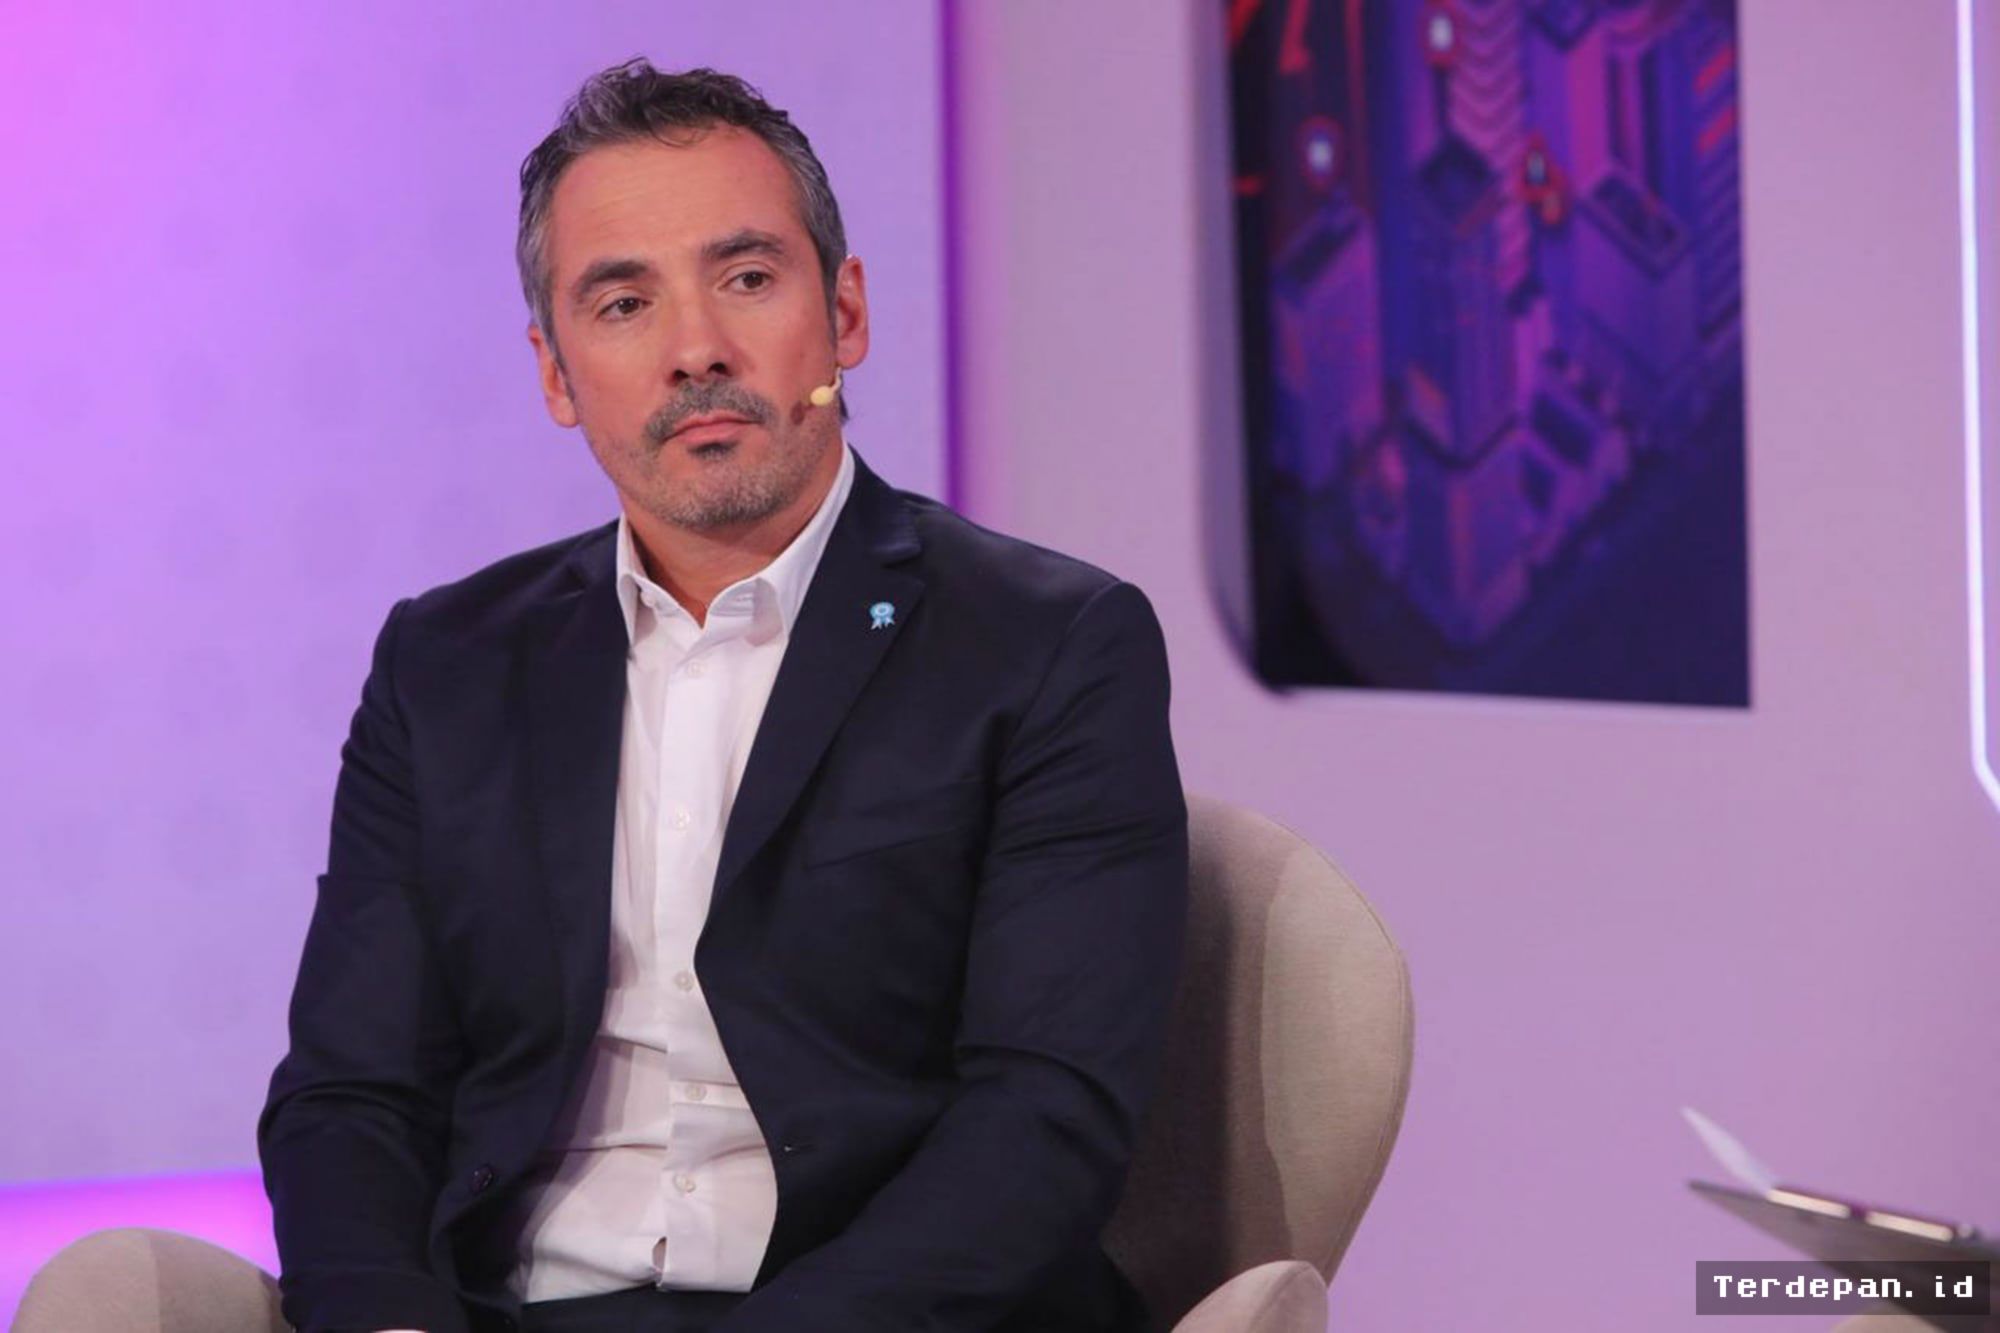
BUENOS AIRES — Setelah sekian lama tenggelam, pasar kredit hipotek jangka panjang Argentina kembali menunjukkan geliat kebangkitan. Carlos Spina, Wakil Presiden CEDU-AEV, menyatakan bahwa momentum ini bukan sekadar kabar baik bagi sektor properti, melainkan sebuah mesin penggerak ekonomi yang mampu mengalirkan dana dari tabungan jangka panjang ke sektor riil secara masif.
Dalam pernyataannya kepada media, Spina menegaskan bahwa ketika sebuah lembaga pembiayaan mendanai pembangunan rumah baru, uang tersebut tidak berhenti di meja notaris atau rekening pengembang. Dana itu bergerak berlapis—berubah menjadi tanah, proyek, konstruksi, material bangunan, transportasi, hingga membayar jasa para profesional dan kewajiban pajak. Efek berganda ini, menurutnya, adalah alasan utama mengapa kebangkitan kredit hipotek layak disambut dengan optimisme terukur.
Dari Defisit Fiskal ke Fondo de Garantía
Kunci dari kebangkitan ini terletak pada perubahan lanskap fiskal Argentina. Selama bertahun-tahun, negara yang terus mengalami defisit anggaran menyerap hampir seluruh ketersediaan dana jangka menengah dan panjang yang ada di pasar keuangan lokal. Akibatnya, sektor swasta—termasuk perbankan—kekeringan likuiditas untuk menyalurkan kredit jangka panjang, terutama hipotek.
Namun, ketika defisit fiskal mulai ditekan, ruang fiskal yang sebelumnya tersedot oleh pemerintah kini perlahan terbuka. Di titik inilah Fondo de Garantía de Sustentabilidad (FGS) memainkan peran strategis. Spina menyebut langkah FGS yang mulai menyuntikkan pendanaan agar bank-bank dapat memperluas penawaran kredit hipotek sebagai "langkah yang sangat penting". Tanpa pasokan dana jangka panjang yang stabil, bank tidak akan berani menawarkan tenor panjang kepada masyarakat.
"Ketika kami membiayai rumah baru, uang itu berubah menjadi tanah, proyek, pekerjaan, material, transportasi, pemasok, profesional, pajak, dan lapangan kerja formal yang tercatat."
— Carlos Spina, Wakil Presiden CEDU-AEV
Mengapa Kredit Hipotek Jangka Panjang Penting?
Selama puluhan tahun, kredit hipotek di Argentina praktis lenyap dari lanskap keuangan. Masyarakat yang ingin memiliki rumah harus menabung penuh atau bergantung pada pinjaman jangka pendek dengan bunga tinggi. Ketika bank kembali menawarkan kredit jangka panjang, terjadi perubahan fundamental: sebuah keluarga kini dapat mengonversi penghasilan masa depan mereka menjadi hunian yang layak pada hari ini.
Juan Curutchet, dalam kolomnya di media nasional, menyebut fenomena ini sebagai langkah menuju "masyarakat pemilik". Argumennya sederhana—kepemilikan rumah menciptakan stabilitas sosial dan ekonomi, karena keluarga yang memiliki hunian cenderung lebih terikat pada komunitas dan lebih produktif. Data menunjukkan bahwa sejak momentum ini bergulir, 12 bank telah menurunkan suku bunga kredit hipotek hingga 7,5%, sementara tiga bank lainnya menetapkan skema serupa. Ini adalah sinyal awal bahwa persaingan pasar mulai terbentuk.
| Indikator | Sebelum Kebangkitan | Setelah Kebangkitan |
|---|---|---|
| Ketersediaan Kredit Hipotek | Hampir nol, tenor pendek | Mulai tersedia, tenor panjang |
| Suku Bunga | Sangat tinggi (di atas 20%) | Turun hingga 7,5% (12 bank) |
| Sumber Dana | Terbatas, dikuasai pemerintah | FGS dan tabungan jangka panjang |
| Dampak Ekonomi | Minimal, sektor properti lesu | Multiplier effect ke sektor riil |
Efek Berganda yang Terukur
Spina menekankan bahwa dampak dari pembiayaan rumah baru jauh melampaui transaksi jual beli. Setiap rumah yang dibangun menciptakan rantai nilai yang melibatkan banyak pihak. Mulai dari pembebasan lahan, perencanaan proyek, pembangunan fisik, pengadaan material, logistik transportasi, hingga pemasok dan tenaga kerja profesional. Semua ini tercatat dalam sistem ekonomi formal, yang berarti kontribusi terhadap penerimaan pajak dan penciptaan lapangan kerja yang terverifikasi.
- Lapangan Kerja Formal: Setiap proyek perumahan menyerap tenaga kerja konstruksi, arsitek, insinyur, dan pekerja terampil lainnya.
- Industri Material: Permintaan semen, baja, kayu, dan material finishing meningkat seiring pertumbuhan pembangunan.
- Penerimaan Pajak: Transaksi properti, pengadaan material, dan upah pekerja semuanya menghasilkan penerimaan negara.
- Stabilitas Sosial: Kepemilikan rumah memperkuat kohesi komunitas dan mengurangi beban sosial jangka panjang.
Meski begitu, Spina mengingatkan bahwa kebangkitan ini masih berada di tahap awal. Tantangan utama adalah konsistensi pasokan dana jangka panjang dan stabilitas makroekonomi. Jika inflasi kembali melonjak atau kebijakan fiskal kembali ekspansif, ruang fiskal yang saat ini terbuka bisa menutup kembali, dan kredit hipotek berisiko layu sebelum berkembang.
Namun untuk saat ini, arah angin berubah. Argentina yang selama puluhan tahun menjadi kuburan kredit hipotek kini mulai menanam benih pasar pembiayaan rumah yang sehat. Jika benih ini dirawat dengan kebijakan moneter dan fiskal yang disiplin, bukan tidak mungkin efek bergandanya akan terasa hingga ke pelosok ekonomi—dari tukang batu di pinggiran Buenos Aires hingga konsultan properti di pusat kota.




Comments (0)