 olivia-hartono
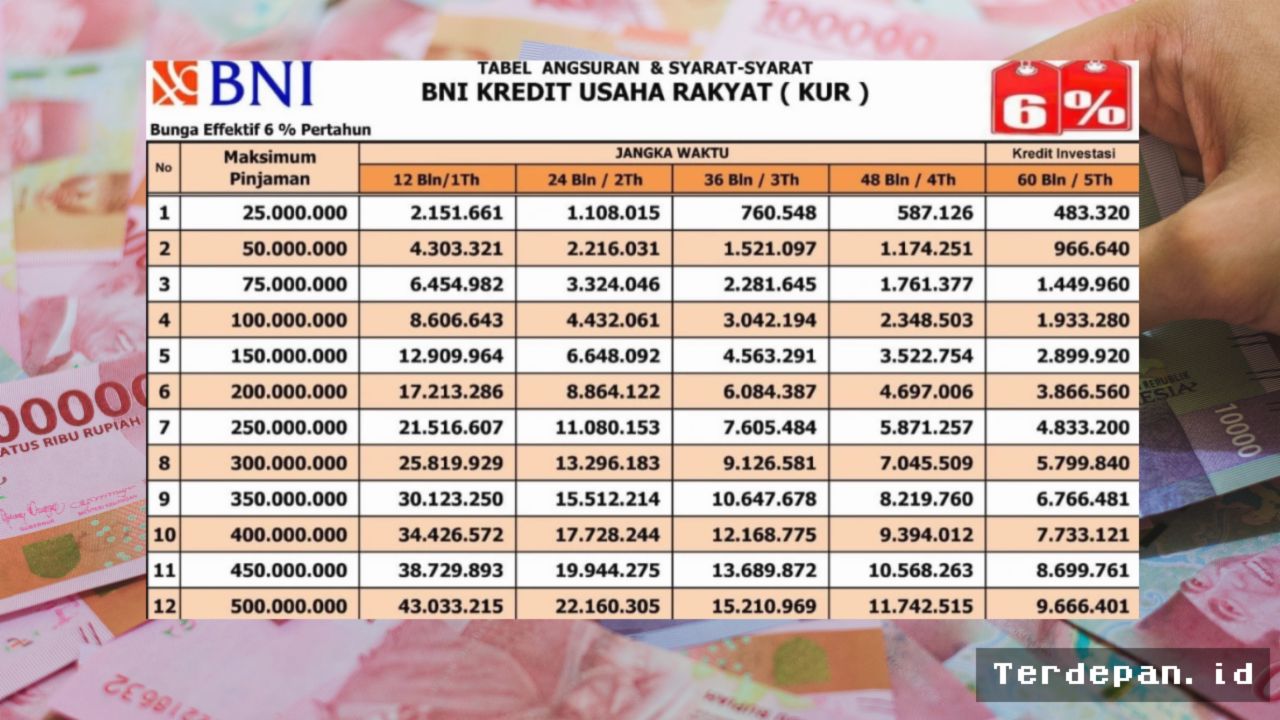
PT Bank Negara Indonesia (Persero) Tbk (BNI) kembali memperkuat dukungannya terhadap penguatan ekonomi kerakyatan melalui program Kredit Usaha Rakyat (KUR) 2026. Dalam skema pembiayaan tahun ini, plafon pinjaman sebesar Rp100.000.000 menjadi salah satu opsi favorit bagi para pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang ingin melakukan ekspansi bisnis. Program subsidi pemerintah ini menawarkan suku bunga rendah sebesar 6 persen per tahun untuk menjaga keberlanjutan arus kas pelaku usaha.
Skema pengembalian KUR BNI dengan plafon Rp100 juta dirancang sangat fleksibel dengan pilihan jangka waktu (tenor) mulai dari 12 bulan hingga 60 bulan. Berdasarkan estimasi simulasi perbankan, nilai cicilan terendah tercatat berada pada kisaran Rp1.933.280 per bulan untuk tenor 5 tahun. Opsi ini memberikan kemudahan bagi para wirausahawan dalam mengelola struktur kewajiban bulanan tanpa mengganggu operasional harian.
Analisis Skema Angsuran dan Simulasi Pembayaran KUR BNI
Pemilihan tenor yang tepat sangat menentukan ketahanan finansial suatu usaha. BNI memberikan kebebasan bagi calon debitur untuk memilih jangka waktu pengembalian sesuai dengan arus kas usaha masing-masing. Berikut adalah rincian estimasi tabel angsuran KUR BNI untuk plafon pinjaman Rp100.000.000 dengan asumsi suku bunga efektif 6 persen per tahun:
| Tenor (Jangka Waktu) | Estimasi Cicilan per Bulan | Total Pengembalian (Estimasi) |
|---|---|---|
| 12 Bulan (1 Tahun) | Rp8.606.643 | Rp103.279.716 |
| 24 Bulan (2 Tahun) | Rp4.432.061 | Rp106.369.464 |
| 36 Bulan (3 Tahun) | Rp3.042.194 | Rp109.518.984 |
| 48 Bulan (4 Tahun) | Rp2.348.503 | Rp112.728.144 |
| 60 Bulan (5 Tahun) | Rp1.933.280 | Rp115.996.800 |
Berdasarkan perbandingan data di atas, pengambilan tenor pendek 12 bulan mewajibkan pembayaran sebesar Rp8,6 juta per bulan. Opsi ini dinilai tepat bagi usaha yang memiliki perputaran arus kas cepat (high turnover). Sebaliknya, tenor 60 bulan dengan beban Rp1,9 juta per bulan meminimalkan beban bulanan sehingga alokasi laba bersih dapat dimanfaatkan untuk peningkatan kapasitas produksi.
"Fasilitas suku bunga subsidi 6 persen ini menjadi instrumen krusial bagi UMKM untuk meningkatkan efisiensi modal kerja tanpa harus terbebani oleh biaya pinjaman komersial yang tinggi," ungkap pengamat perbankan dan ekonomi terapan, Budi Santoso.
Persyaratan dan Tahapan Pengajuan KUR BNI 2026
Untuk memastikan penyaluran kredit tepat sasaran, BNI menetapkan sejumlah kriteria kelayakan bagi calon debitur. Proses verifikasi dokumen dan lapangan dilakukan secara sistematis sebelum persetujuan kredit diterbitkan.
- Kriteria Usaha: Pemohon wajib memiliki usaha produktif yang telah berjalan aktif dan konsisten minimal selama 6 bulan.
- Kelengkapan Identitas: Menyediakan salinan Kartu Tanda Penduduk (KTP), Kartu Keluarga (KK), serta Surat Nikah (apabila sudah menikah).
- Legalitas Usaha: Melampirkan Nomor Induk Berusaha (NIB) atau Surat Keterangan Usaha (SKU) resmi yang diterbitkan oleh pihak kelurahan/desa setempat.
- Dokumen Perpajakan: Mengingat plafon pengajuan mencapai Rp100.000.000, calon debitur diwajibkan menyertakan Nomor Pokok Wajib Pajak (NPWP) aktif.
- Rekam Jejak Keuangan: Calon debitur harus memiliki catatan riwayat kredit yang bersih pada Sistem Layanan Informasi Keuangan (SLIK OJK) dan tidak sedang menerima fasilitas kredit produktif dari perbankan lain.
Strategi Efektivitas Pengelolaan Pembiayaan Usaha
Penyaluran dana KUR sebesar Rp100.000.000 diharapkan dapat diserap pada sektor-sektor riil yang produktif, seperti pembelian persediaan barang dagangan, pengadaan mesin produksi, atau perluasan jaringan distribusi. Pihak perbankan mengimbau pelaku usaha agar tetap disiplin memisahkan antara keuangan peribadi dan rekening operasional bisnis.
Para ahli menyarankan agar porsi angsuran bulanan tidak melebihi 30 persen dari total pendapatan bersih bulanan usaha. Dengan perhitungan cermat dan pemilihan tenor yang pas, fasilitas KUR BNI 2026 diproyeksikan dapat mendongkrak skala bisnis UMKM secara signifikan di tengah persaingan pasar yang semakin ketat.




Comments (0)